

年金の3階建て部分を深堀りするシリーズ第4回目は「企業型確定拠出年金」です。
大企業向けの制度であると思っている方もいらっしゃるかもしれませんが、中小企業においての導入も進んでいます。
年金制度を語るにあたって今や見逃せないのがこの制度なのです。
今回は、この制度を解説していきます。
この記事の目次
企業型確定拠出年金とは
元々、企業の年金は、給付する金額を確定させる「確定給付企業年金(DB)」が主流でした。しかし、投資意識の高まりや雇用の流動化を理由に、この「企業型確定拠出年金(DC、以下、「企業型DC」といいます。)」にシフトする会社が増えてきています。
確定給付型企業年金とは、将来の給付の算定方法をあらかじめ定めておき、その給付に必要な資金を事業主や企業年金基金などが積み立てて運用する制度になります。
つまり、不確実な将来の運用リスクを企業側のみが一方的に負担してきたと言えます。
しかしながら、バブル崩壊後、低金利や株価低下でその負担が重くなってきました。
そこで、2001年10月に『確定拠出年金法』が施行されました。
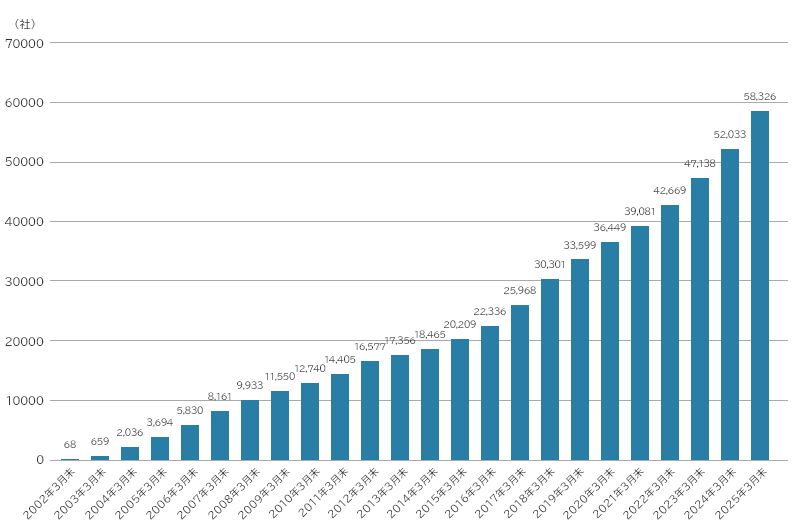
制度としてはアメリカの401(k)という制度(拠出を事業主が行い、運用は従業員の自己責任とする)をモデルに作られたため、当初、同制度は『日本版401k』という呼び方をされていました。現在、年金制度として、加入者数、加入事業所数ともに右肩上がりで推移し、2025年3月末時点で約862万人まで増えています。
日本の直近の就業者数が約6,800万人なので、就業者全体の約12.7%の方が加入していることになり、年金制度の加入者としては一大勢力になっていると言っても良いでしょう。
なお、加入者数や実施事業者数の推移につきましては、下記の表をご参照ください。
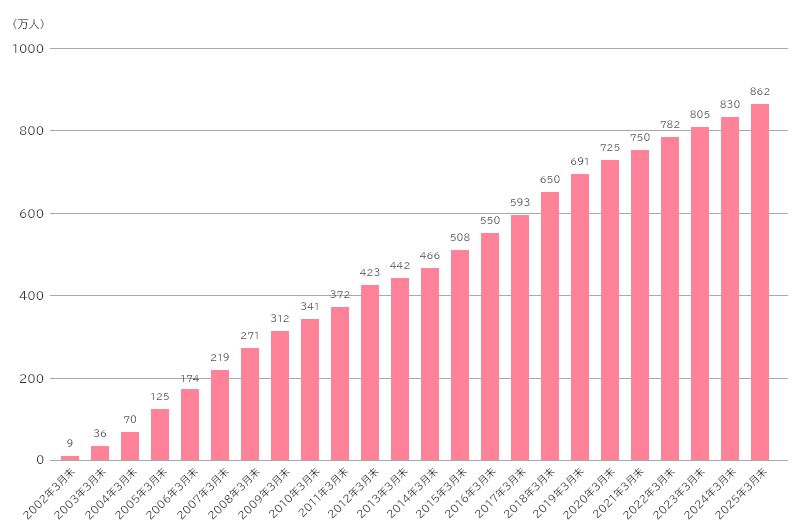
※ 運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」から抜粋
https://www.mhlw.go.jp/content/001660647.pdf
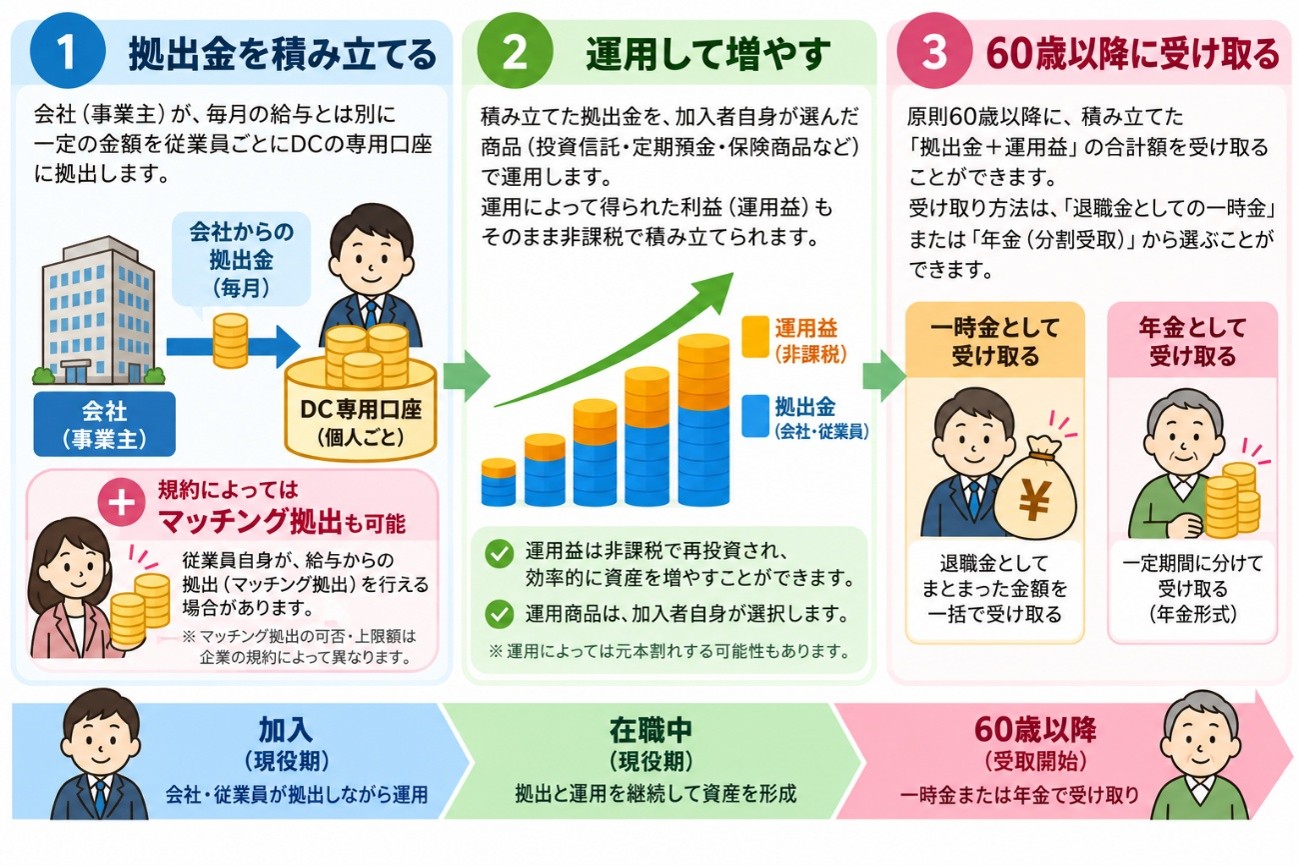
企業型DCは、あらかじめ決められた掛金を積み立て、その掛金と従業員自身の運用成果によって、将来の受取額が決まる制度です。
いままでお伝えしてきた「個人型確定拠出年金(iDeCo)(*)」と違うのは、このiDeCoの掛金は本人が負担するのに対し、企業型DCでは事業主が負担するところにあります。
ただし、どちらも積み立てた掛金と、その運用成果によって将来の受取額が決まる点は同じです。
(*)「個人型確定拠出年金(iDeCo)」につきましては、以前、ご紹介した下記コラムをご参照ください。
●『公的年金以外の年金』を学ぶ②~第三の年金 iDeCoの仕組み~
https://www.kurassist.jp/kurassist-eye/nenkin/learn-vol54-20260915.html
また、会社の企業型DCに規約があれば、従業員が手取り額から上乗せして掛金を積み上げるマッチング拠出という制度もあります。さらに2026年にはこの確定拠出年金法が改正され、マッチング拠出の制限緩和や拠出限度額の引き上げが行われました。
年を追うごとに使いやすくなっている制度と言えるでしょう。
使える人と枠に限りがある
年々加入者が増えている企業型DCですが、使える人やその金額には限りがあります。
まず、加入できる人の条件は以下のとおりです。
《加入条件》
- 企業型DCを導入している企業の従業員であること。
- 厚生年金の被保険者であること。
- 原則として70歳未満であること(規約により加入年齢が定められている)。
つまり、会社員であり、かつ会社がこの制度を導入していることが前提となります。
企業型DCの拠出限度額は、2026年12月から月額6.2万円に引き上げられました。
ただし、確定給付企業年金(DB)などの他の企業年金制度にも加入している場合は、その掛金相当額を差し引いた金額が上限となります。
また、iDeCoやマッチング拠出を利用する場合も、所定の拠出限度額の範囲内で掛金を設定する必要があります。
課税に大きなメリットがある
企業型DCのメリットは、税制上の優遇です。
事業主掛金は拠出時に給与課税されず、マッチング拠出の加入者掛金は所得控除になるということです。また、積み立てた掛金を運用して得られた利益についても、運用期間中は非課税となります。
受取時にも一時金なら退職所得控除、年金なら公的年金等控除が適用され、税負担が軽くなります。このあたりは以前に解説したiDeCoに近いものがあります。
ただし、企業型DCは、事業主が掛金を負担する点で、本人が掛金を負担するiDeCoとは異なるメリットがあります。
なお、企業型DCには、給与の一部を掛金として拠出するかどうかを従業員が選択できる制度もあります。
このような仕組みでは、掛金に振り替えた部分が社会保険の報酬に含まれず、社会保険料が下がる場合があります。ただし、その分、将来の厚生年金や傷病手当金などの給付額に影響する可能性があるため、注意が必要です。
また、企業型DCのメリットの一つに転職時に年金資産を持ち運べる『ポータビリティ』」があります。
確定給付企業年金(DB)にも資産移換の仕組みはありますが、企業型DCでは個人ごとに資産が管理されているため、転職先の制度やiDeCoなどへ資産を移し、老後に向けた運用を継続しやすいという特徴があります。企業型DCの場合、転職先も企業型DCを導入していれば、同じ制度に引き続き加入することができて、そのメリットを享受できます。
転職先が企業型DCを導入していない場合やそもそも会社に就職しない場合でも、退職後6ヶ月以内であれば、iDeCoへの資産移換手続き等を行うことで、今の運用を続けることができます。
転職が以前に比べて当たり前になった現代だからこそ、このポータビリティのメリットは大きいと言えます。
デメリットも押さえておく
他方、デメリットも存在します。
企業型DCのデメリットとして一番大きいのは、その運用成績が本人次第であるということでしょう。
iDeCoと同じく、その商品はリスクの高いもの、低いものをそれぞれ選べるとは言え、運用商品によっては元本が保証されず、積み立てた資産が目減りするリスクがあります。
企業型DCは国が普及を促進している制度ではありますが、投資であることに変わりはありません。運用成果によって将来の受取額が変動することは、十分に理解しておく必要があります。
また、こちらもiDeCoと同じく、あくまで老後の生活を支える目的で作られた制度なので、原則60歳までは引き出しできません。
《確定拠出年金の引き出し可能年齢》
| 通算加入者等期間 | 受給開始可能時期 |
|---|---|
| 10年以上 | 60歳~75歳 |
| 8年以上10年未満 | 61歳~75歳 |
| 6年以上8年未満 | 62歳~75歳 |
| 4年以上6年未満 | 63歳~75歳 |
| 2年以上4年未満 | 64歳~75歳 |
| 1月以上2年未満 | 65歳~75歳 |
※企業年金連合会HPから抜粋
https://www.pfa.or.jp/yogoshu/tsu/tsu08.html
企業型DCならではのデメリットとしては、そのポータビリティの期限にあります。
企業型DCの加入者資格を喪失した日の属する月の翌月から起算して6か月以内に移換手続きを行わないと、その資産は強制的に国民年金基金連合会に移されます。
そこでは資産はすべて現金化され、利息がつかない形で保管されます。
自動移換されると、資産が運用されなくなるだけでなく、移換時に4,348円の手数料がかかります。さらに、自動移換から4か月経過すると、月額98円の管理手数料が発生します。
さらに、自動移換されている期間は、老齢給付金の受給開始年齢を判定するための通算加入者等期間に算入されません。
そのため、60歳になっても受給資格(確定拠出年金に加入・運用していた期間が10年以上あること)を満たせず、給付を受け取れない場合があります。
また、自動移換された状態のままでは給付を受けられず、iDeCoなどへの資産移換手続きが必要になります。
企業型DCに加入した場合、必ずポータビリティについて理解したうえで、転職時は速やかに手続きをしておきましょう。
企業型DCの制度があるなら使ってみよう
冒頭でお話をしたように、企業型DCの加入率は年々増えておりますが、まだ少数派です。逆に言えば、勤務先に企業型DCがあることは、老後の資産形成について考える良い機会だと言えます。
企業型DCは従業員の強制加入になる会社もあれば、選択式として希望者だけ加入できる会社もあります。
それは各会社が規約で決めることです。
強制加入の場合、自分の意思で投資をしているという感覚が薄くなり、それは退職時のポータビリティに気づけないというリスクがあります。
また、選択式の場合、手続きが面倒などの理由で加入をしないと、老後の資産形成の選択肢を十分に活用できていない可能性があります。
どちらにせよ、会社で企業型DCの制度を導入しているなら、一度、その内容を理解するように努めていただきたいと思います。
ここまで、『公的年金以外の年金』を学ぶと題して、年金の「3階部分」について、各制度を解説してきました。
次回は、これらの制度に共通する「投資」の効果について、解説させていただきます。
お楽しみに!
執筆者プロフィール
-
特定社会保険労務士
村田淳(むらたあつし)
ソフトウェア会社のコンサルタントを経て平成29年に開業。産業カウンセラーの資格を持ち、主に10人未満の企業を中心に、50社以上の顧問企業から、毎日のように労務相談を受けている。「縁を大 事にする」がモットー。
-
特定社会保険労務士
林良江(はやしよしえ)
板橋区役所年金業務に10年以上携わり、現在も同区資産調査専門員として勤務しながら、令和4年より障害年金を中心に事務所を開業。「ひまわりの花言葉;憧れ・崇拝・情熱」が自分のエネルギー 源。