

『年金の3階建て部分』を深堀りするシリーズ第3回目は「NISA」です。
名前だけは聞いたことがあるという方は多いのではないかと思います。
実はこのNISAを『3階建て部分』と言ってしまうのは、自分でタイトルをつけながら違和感があります。NISAは老齢や障害など、いざというときのための社会保障制度ではないからです。
しかし、NISAをそのラインナップに加えることで、老後の資産形成という観点で非常に有用であることも事実です。
ここではNISAについて、年金と同じく将来への備えという観点から解説をさせていただきます。
NISAの基本的な知識
NISAとは「少額投資非課税制度」のことで、「ニーサ」と呼ばれています。
イギリスのISA(Individual Savings Account)を元に作られた制度であり、日本版ISA(Nippon Individual Savings Account)としてNISAと名付けられました。
簡単に言えば、NISAとは投資によって得た利益が非課税になるという制度です。
低金利時代が続く日本において、貯蓄から投資に向かわせる政策の一つとして、2014年1月にスタートしました。その投資の目的は老後に限らず、住宅や教育など様々な人生のライフイベントへの対応ということになります。
NISAは何度か改正された後、2024年に新制度が開始されており、現在も運用されています。
日本国内に住む18歳以上の方であれば、誰でも口座を開設できます。
しかし、その口座はマイナンバーに紐づけされ、1人が開設できる口座は1つのみです(金融機関の変更は可能)。さらにNISAは『つみたて投資枠』と『成長投資枠』に分けられ、以下のような違いがあります。
もっとも、まずは税金の優遇措置がある個人向け投資方法、というざっくりとした理解から始めれば良いのではないでしょうか。NISAについては各金融機関から案内が出ていますので、ご自身が使っている銀行のNISAの情報をまずはチェックしてみてください。
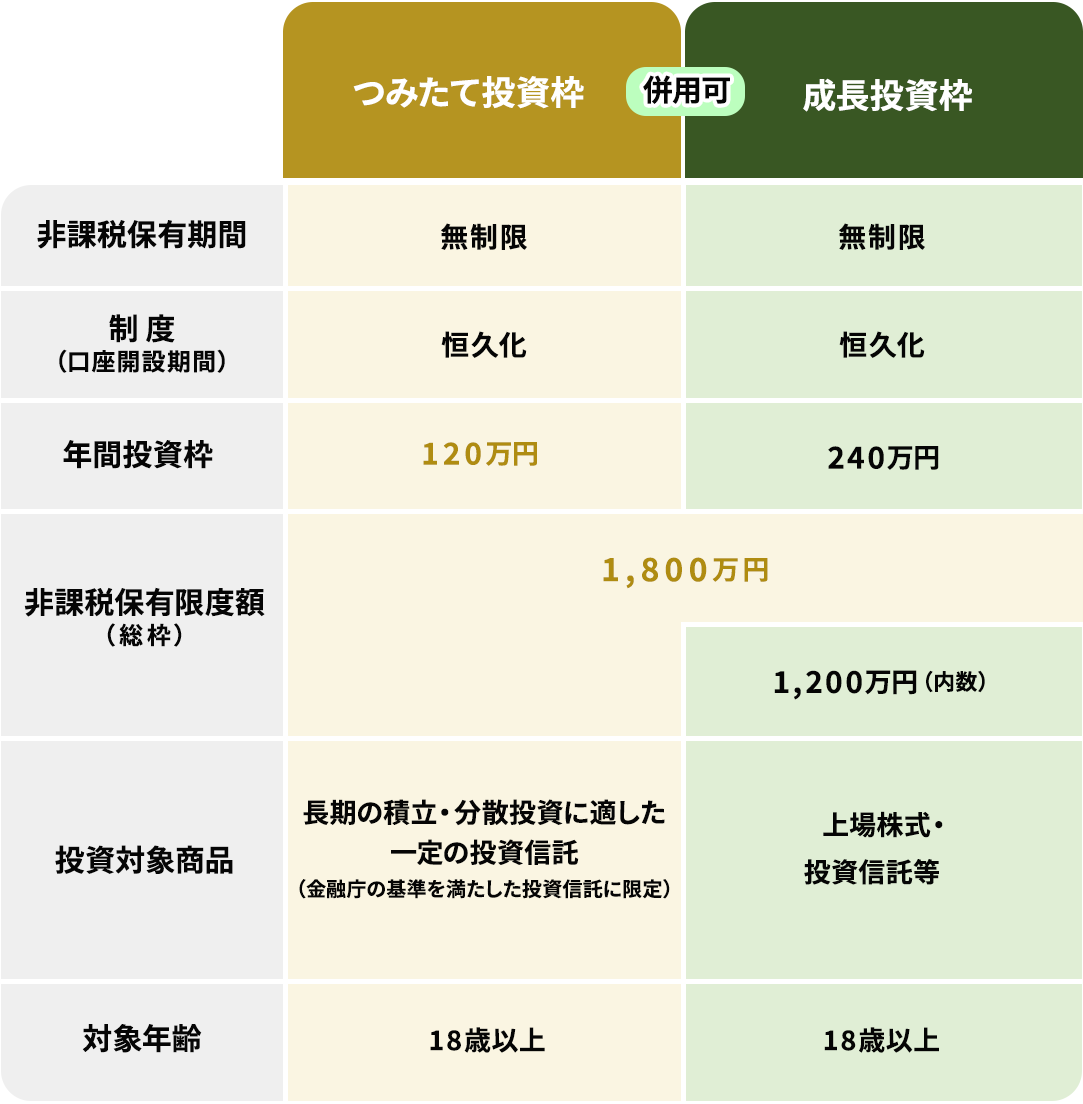
※金融庁ホームページ:「未来を育む資産形成NISA NISAを知る」 より抜粋
https://www.fsa.go.jp/policy/nisa2/know/
課税に大きなメリットがある
通常、株式や投資信託などへの投資によって利益を得ると、原則として約20%(20.315%)の税金がかかります。例えば100万円の利益が出ても、およそ20万円が税金として差し引かれることになります。
しかし、NISAを利用すると、年間の投資額と非課税保有限度額はあるものの、NISA口座で得た利益は非課税となり、非課税保有期間にも期限がありません。
利益にかかる税金を気にする必要がなく、長期の資産形成に向いていると言えます。
課税がされないということは老後の資産について計画しやすくなります。こうした特徴から、公的年金に上乗せする老後の資産形成という意味では、いわば『3階部分』の役割を担うことができます。
保有している商品を売却すると、売却した商品の取得価額(簿価)分の非課税保有限度額が翌年以降に復活し、再び利用することができます。
また、NISAで保有している商品はいつでも売却できるため、年金を受け取る年齢になる前に緊急でお金が必要になった場合にも現金化することができます。
もちろん、NISAは投資である以上、元本割れのリスクはあります。
このあたりはこれまでお話をしてきた投資のリスクと変わりはありません。
また一般的な投資と比べると、年間の投資に上限枠があったり、投資できる商品に制限があったりするなどのデメリットがあります。
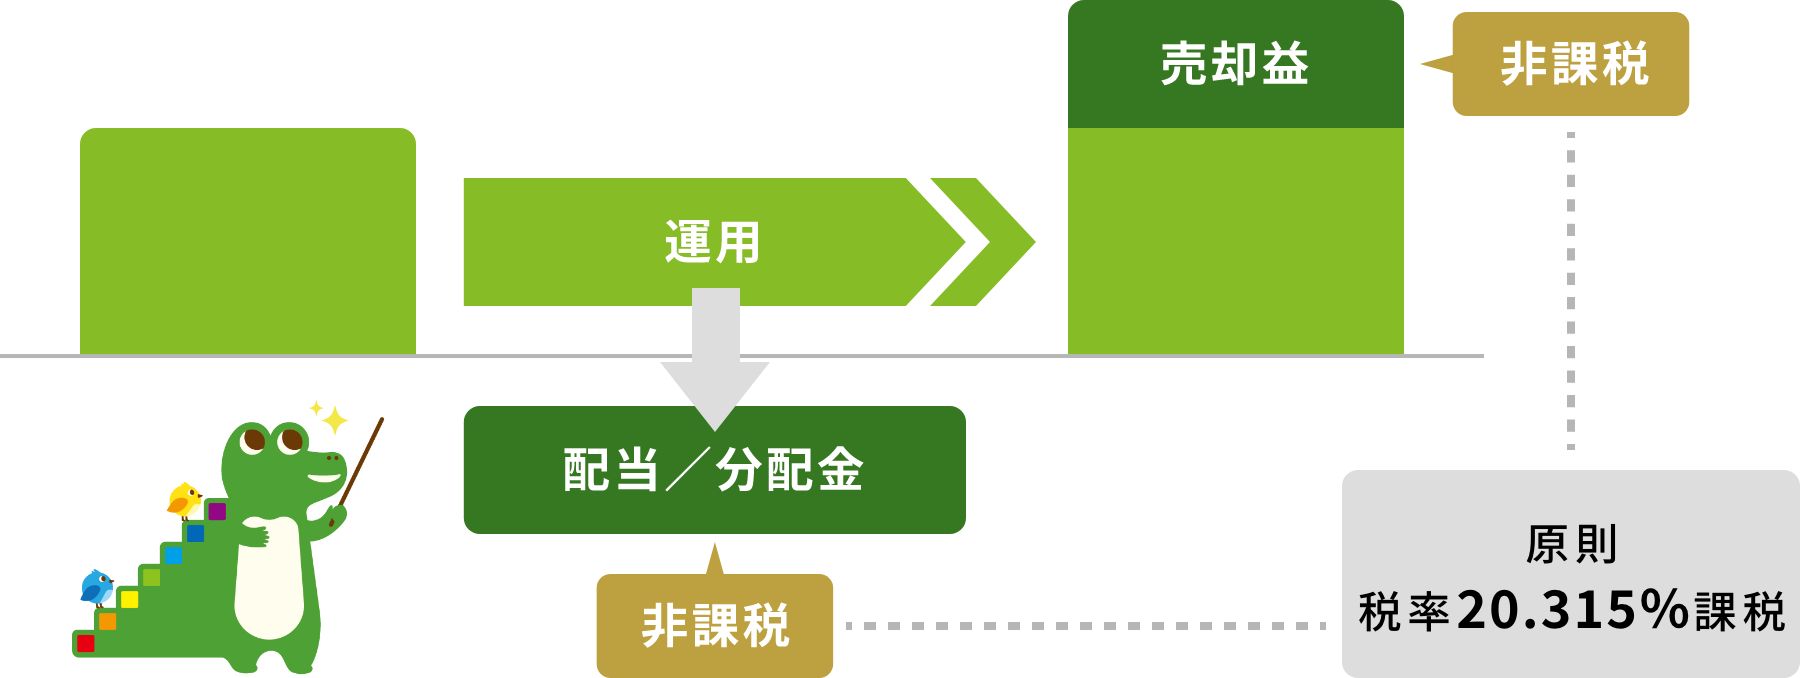
※金融庁ホームページ:「未来を育む資産形成NISA NISAを知る」 より抜粋
https://www.fsa.go.jp/policy/nisa2/know/
NISAとiDeCoを比較する
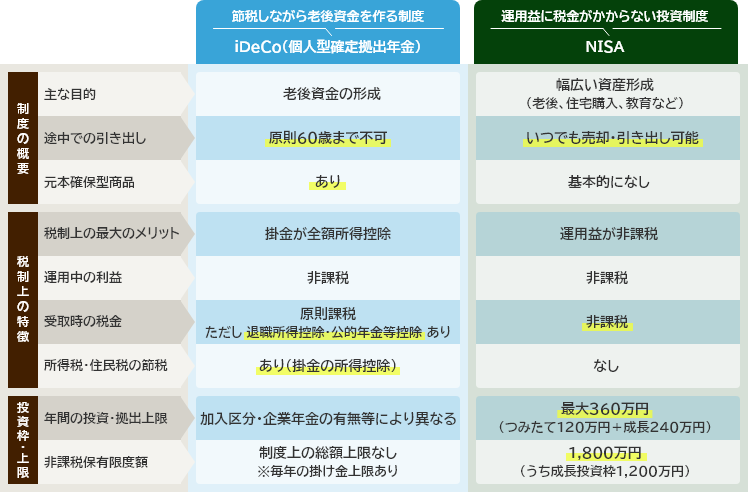
では、前回、説明をしたiDeCoと比べてみましょう。
同じ英単語の略称なので、混乱している方も多いのではないかと思います。
一番大きいのは、iDeCoには原則60歳にならないと下ろせないというルールがあることです。一方、NISAにはiDeCoのような引き出し時の年齢制限がなく、必要なときに売却して現金化することができます。
これはiDeCoが明確に老後の資産形成が目的の制度であるのに対して、NISAは年齢に関係なく国民の資産形成として投資を促進させることが目的だからです。
メリットを受けられる場合とその内容にも違いがあります。
iDeCoは、掛金を拠出するとき、運用するとき、受け取るときのそれぞれに税制上のメリットがあります。
一方、NISAには投資額そのものに対する所得控除はありませんが、運用によって得られる配当や分配金、売却益が非課税になります。
また、投資の上限額や対象者についても違いがあることを押さえておきましょう。
老後まで使う予定のない資金であれば、所得控除のメリットがあるiDeCoを優先し、さらに余裕があればNISAを利用する方法が考えられます。
一方、住宅購入や教育費など、60歳になる前に使う可能性のある資金については、いつでも売却・引き出しができるNISAの方が使いやすいでしょう。
まずは投資に興味を持とう
もともと、日本にはこういった金融に関する知識を学ぶ環境があまり無かったように思えます。だからこそ、預貯金だけでは十分な資産形成が難しい場合もある中、投資について正しい知識を持つことは、将来に備えるための選択肢を増やすことにつながります。
なお、NISAは今後も拡充が予定されており、2027年からは0~17歳についても、一定の範囲でつみたて投資枠を利用できる制度(「こどもNISA」)が予定されています。
NISAは今後、より幅広い世代の資産形成を支える制度になっていくと考えられます。
これから、投資は子供から大人まで、より身近なものになっていくでしょう。
そして、資産形成について学び始めるのに、遅すぎるということはないと思います。
お金をただ寝かせるのではなく、活かす選択肢が増えたと考えて、これらの知識をしっかりと学んでいただきたいと思います。
次回は企業型確定拠出年金について解説します。
お楽しみに!
執筆者プロフィール
-
特定社会保険労務士
村田淳(むらたあつし)
ソフトウェア会社のコンサルタントを経て平成29年に開業。産業カウンセラーの資格を持ち、主に10人未満の企業を中心に、50社以上の顧問企業から、毎日のように労務相談を受けている。「縁を大 事にする」がモットー。
-
特定社会保険労務士
林良江(はやしよしえ)
板橋区役所年金業務に10年以上携わり、現在も同区資産調査専門員として勤務しながら、令和4年より障害年金を中心に事務所を開業。「ひまわりの花言葉;憧れ・崇拝・情熱」が自分のエネルギー 源。