

前回、年金の「3階建て」部分についての全体像を解説させていただきました。
今月から詳細に入っていきたいと思います。
第1回目は「iDeCo」です。
英語の「individual-type Defined Contribution pension plan」の頭文字を取っています。
日本語にすると「個人型確定拠出年金」です。
うーん、英語でも日本語でもいまひとつ馴染みにくいですね。
最初は奇妙に思えた『イデコ』という響きも慣れてしまうと、親しみやすくて良いようにも思えます。
この記事の目次
退職金制度からiDeCoへ
日本における旧来の退職金は、たいていは何年働いたらいくら、というように最終的にもらえるお金が決まっていました。いわば、退職金は給与の後払いのような性質を持っていたことになります。
会社は本来人件費になるお金を運用したり事業に回したりできて、社員も老後の生活を計画しやすいというように、お互いのメリットがありました。
しかし、低成長時代に入り、会社は後払いにしたお金を運用や事業で増やす余裕が無くなってきました。国としても、『退職金+年金』で老後を支えるというスタイルが崩れてしまうことは、社会保障の負担増加という問題につながります。
そこで国は、企業の退職金制度を補完し、個人が主体的に老後資産を形成できる仕組みが必要になりました。
その一つの制度としてiDeCoが導入されたのです。
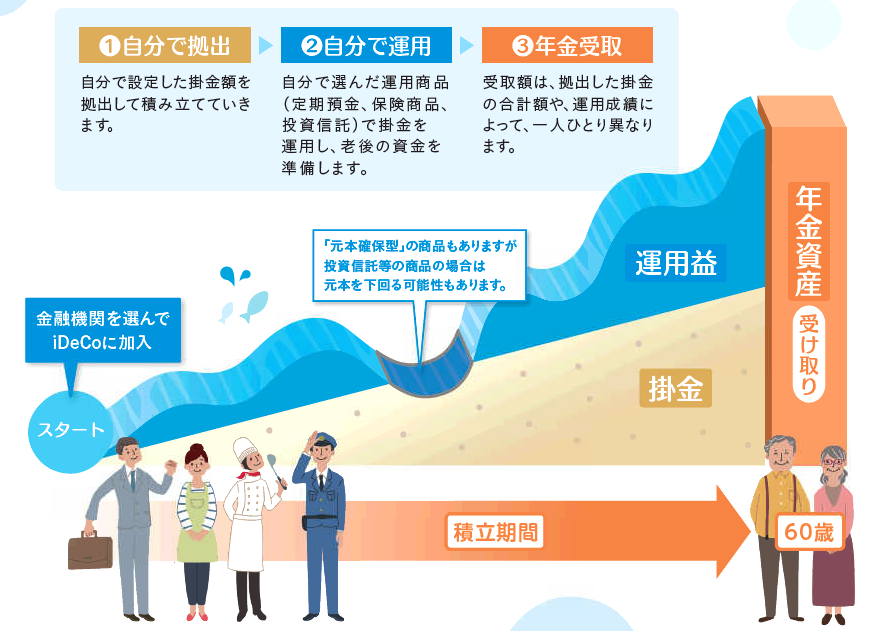
iDeCoとは「自分で掛け金を払い」「自分で選んだ方法で老後資産を運用して増やす」という国が用意した私的年金の制度です。
いわば自分で作る年金です。
掛け金を負担するのは加入者本人であり、企業年金と比べると会社側の負担を抑えやすい制度と言えます。
掛け金は月額5,000円から1,000円単位で選ぶことができます。 掛け金の上限額は次の表のとおりです。 第2号被保険者は厚生年金があるので、第1号被保険者より上限額が下がるということです。
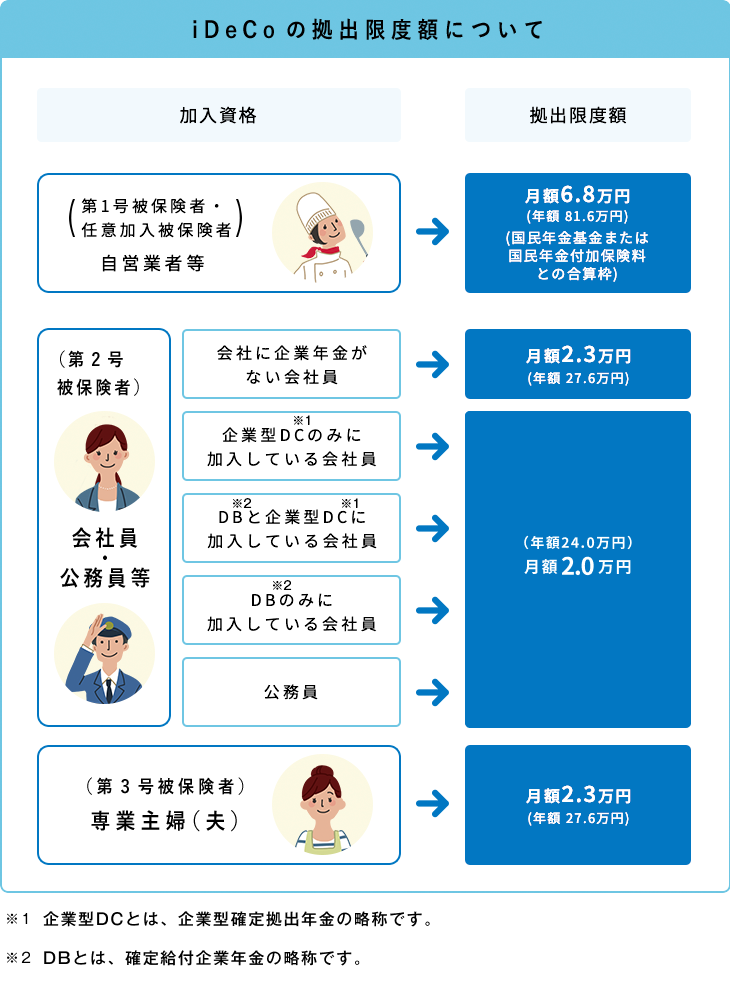
※上記は、iDeCo公式サイト:「iDeCo(イデコ)をはじめるまでの4つのポイント」から抜粋
https://www.ideco-koushiki.jp/start/
課税において大きなメリットがある
iDeCoには加入者にとっても大きなメリットがあります。
大きく分けると3つです。
(1)積立時に、掛け金が全額所得控除される
毎年の所得税・住民税はその年の所得金額に対してかかってくるので、掛け金が所得から差し引けるということはその分、税負担が軽くなります。結果として手元に残るお金が増えることにつながります。
(2)運用時に、運用益にかかる税金(所得税など)がかからない
運用益から通常取られる20%程度の課税相当額を再投資に回せます。
(3)受取時に、退職所得控除または公的年金等控除が適用できる
これらの控除は一定額までは税金がかかりません。
つまり、入口から運用中、そして出口まで(一定額までは)税金に悩まされないということです。
このような投資のメリットデメリットを語るのに必ずついてまわるのが税金の話なのですが、それを考えずに投資ができるというのは大きなメリットです。
※厚生労働省iDeCo公式サイト:「iDeCoの概要」から抜粋
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/kyoshutsu/ideco.html
まずは安全な投資から始めよう
なんとなくメリットがあるのはわかったけど、「お金が減っても自己責任」と言われると怖いな、という気持ちもわかります。
ここで、『投資とは何か』を考えていきましょう。
『投資』とは、将来的に利益や資産の増加を期待して、株式、債券、投資信託などの資産に現在のお金を投じる行為です。買った株式や債券などを売却したとき、それらが値上がりしていたことによって得られる利益をキャピタルゲインと言います。
iDeCoの運用において、このキャピタルゲインは一部商品を除いて100%保証されていません。誰も「絶対大丈夫」とは言ってくれないので不安になるのだと思います。
しかし、だからと言って銀行やタンスに置くだけでは、インフレによってお金の価値が目減りしているとも言えます。
それもまた、そこに置くと決めた人の自己責任なのです。
iDeCoに加入すると、投資をする商品を決めるのですが、その中には「インデックス」と呼ばれる投資信託があります。これは日経平均株価やS&P500などの市場平均を示す指数に連動した成果を目指すものです。つまり、世の中の平均程度できていれば良いとしながら運用してくれる商品です。個別株に投資する場合と比べると、比較的リスクを抑えやすい商品だと言われています。短期的には価格が大きく変動することもありますが、長期的な資産形成を目的として利用されることの多い商品です。
私は金融商品の専門家ではないので、どの商品が良いとか、何を買うべきだといったアドバイスはできません。
ただ、iDeCoで投資できる商品には100%元本が保証されるとは言えないまでも、インデックス型の投資信託のように、幅広い資産に分散投資してリスクを抑える商品もあることは知っておいていただければと思います。
原則60歳までは引き出せない
iDeCoのデメリットも押さえておきましょう。
一番のデメリットは原則60歳以上にならないと引き出せないということです。
iDeCoの目的を考えれば、その理由もご理解いただけるでしょう。
iDeCoは国民の老後の生活基盤形成のために作られた制度です。だからこそ、税金において様々な優遇措置が取られているわけです。老後になる前に引き出しができてしまったら、目的を見失ってしまうことになります。
ちなみに次月に解説予定の『NISA』は老後に関係なく資産形成が目的なので、60歳前でも引き出すことが可能です。
利用目的に合わせて、投資先を使い分けましょう。
理由は同じになりますが、iDeCoは原則として任意に解約して資産を引き出すことができません。例外はあるものの、一度加入したら60歳までは続けることが前提となります。
もしもiDeCo加入後に家計が苦しくなったときに、掛け金の減額を行うことは可能です。また、「加入者資格喪失届」を金融機関に提出することで、毎月の拠出をやめることもできます。
ただし、それは脱退ではないので、資産の運用そのものは続くことになり、そこに手数料がかかることもあります。
そのため、まずは無理のない掛け金設定から始めましょう。
老後になる前に家計の問題で倒れてしまったら、元も子もありません。
iDeCoは投資の出発点
いかがでしたでしょうか。
iDeCoに加入するかどうかは、ご自身の資産状況やライフプランを踏まえて判断する必要があります。
難しそうだと敬遠するのではなく、まずは制度の内容を知り、ご自身に合っているかどうかを検討してみてはいかがでしょうか。
次回はiDeCoと制度が紛らわしい『NISA』のことを中心に解説をさせていただきます。
次回もお楽しみに!
執筆者プロフィール
-
特定社会保険労務士
村田淳(むらたあつし)
ソフトウェア会社のコンサルタントを経て平成29年に開業。産業カウンセラーの資格を持ち、主に10人未満の企業を中心に、50社以上の顧問企業から、毎日のように労務相談を受けている。「縁を大 事にする」がモットー。
-
特定社会保険労務士
林良江(はやしよしえ)
板橋区役所年金業務に10年以上携わり、現在も同区資産調査専門員として勤務しながら、令和4年より障害年金を中心に事務所を開業。「ひまわりの花言葉;憧れ・崇拝・情熱」が自分のエネルギー 源。